Domain kapitalintensiv.de kaufen?
Wir ziehen mit dem Projekt
kapitalintensiv.de um.
Sind Sie am Kauf der Domain
kapitalintensiv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kapitalintensiv.de kaufen?
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **

Ähnliche Suchbegriffe für Kunzer-Schnellstartsystem-ASPA-12
Top-Angebote
Produkte zum Begriff Kunzer-Schnellstartsystem-ASPA-12:
-
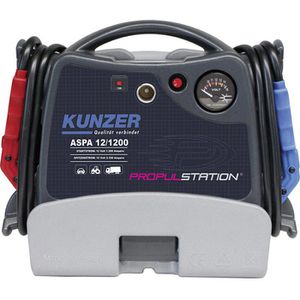
Kunzer Starthilfegerät ASPA 12/1200, 12 V, 3.100 A Spitzenstrom, mit LadestationProfi-Starthilfegerät für Benzin- und Dieselmotoren in Pkw und Transportern Starthilfe: 3.100 A Spitzenstrom, 1.200 A Dauerstrom 230 V-Ladestation garantiert stets ein geladenes Gerät und einen festen Lagerort LED-Leuchte in der Minus-Zange integriert Befestigung an Wand oder Werkbank möglich Spannungsversorgung: 230 V Maße (B × H × T): 45 × 39 × 13 cm, Gewicht: 15,6 kg Vor Gebrauch Bedienungsanleitung lesen. Berührung der roten und schwarzen Klemme vermeiden. Gerät nicht tiefenentladen. Merkmale: geeignet für: Auto, Benzin, Boot, Diesel, Motorrad Ausgangsspannung: 12 V Spitzenstrom: 3100 A weitere Produktinformationen: Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!1130,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
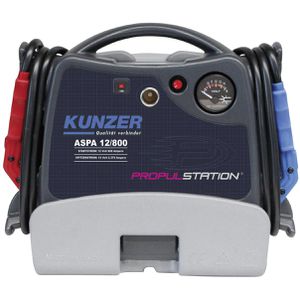
Kunzer Starthilfegerät ASPA 12/800, 12 V, 2.370 A Spitzenstrom, mit LadestationProfi-Starthilfegerät für Benzin- und Dieselmotoren in Pkw und Transportern Starthilfe: 2.370 A Spitzenstrom, 800 A Dauerstrom 230 V-Ladestation hält das Gerät stets geladen und bietet einen festen Lagerort LED-Leuchte in der Minus-Zange integriert Befestigung möglich an Wand oder Werkbank Spannungsversorgung: 230 V Maße (B × H × T): 45 × 39 × 13 cm, Gewicht: 12,3 kg Vor Gebrauch Bedienungsanleitung lesen. Berührung der roten und schwarzen Klemme vermeiden. Gerät nicht tiefenentladen. Merkmale: geeignet für: Auto, Benzin, Boot, Diesel, Motorrad Ausgangsspannung: 12 V Spitzenstrom: 2370 A weitere Produktinformationen: Lieferung direkt ab Werk!617,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
-
Was ist die Bedeutung von Amortisation und wie kann sie zur Berechnung der Rentabilität einer Investition eingesetzt werden?
Amortisation ist die schrittweise Tilgung einer Schuld oder Investition über einen bestimmten Zeitraum. Sie kann zur Berechnung der Rentabilität einer Investition verwendet werden, indem man die Amortisationszeit mit den erwarteten Einnahmen vergleicht. Eine schnellere Amortisation deutet auf eine höhere Rentabilität hin. **
-
Wie können Unternehmen ihre Finanzierung optimieren, um ihre Liquidität und Rentabilität zu verbessern?
Unternehmen können ihre Finanzierung optimieren, indem sie ihre Kosten senken, ihre Umsätze steigern und effizienter mit ihrem Kapital umgehen. Dies kann durch die Verbesserung des Working Capital Managements, die Nutzung von günstigen Krediten und die Diversifizierung der Finanzierungsquellen erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Finanzierungsstrategie ist entscheidend, um die Liquidität und Rentabilität langfristig zu verbessern. **
-
Was ist ein Ertrag und Aufwand?
Ein Ertrag ist der finanzielle Nutzen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und verbessern die finanzielle Situation des Unternehmens. Auf der anderen Seite sind Aufwände die Kosten, die ein Unternehmen für die Herstellung und den Verkauf von Waren oder Dienstleistungen aufwenden muss. Aufwände mindern den Gewinn und das Eigenkapital des Unternehmens. Zusammen bilden Erträge und Aufwände die Grundlage für die Gewinnermittlung und die Erstellung der Gewinn- und Verlustrechnung eines Unternehmens. **


Was ist ein Aufwand und Ertrag?
Ein Aufwand ist eine Ausgabe oder Kosten, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftstätigkeit aufrechtzuerhalten. Dies können beispielsweise Lohnkosten, Mietkosten, Materialkosten oder Werbekosten sein. Auf der anderen Seite stehen die Erträge, die die Einnahmen oder Einnahmen eines Unternehmens darstellen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden. Erträge können auch aus Zinseinnahmen, Dividenden oder anderen Einkommensquellen stammen. Die Differenz zwischen Aufwand und Ertrag bestimmt letztendlich den Gewinn oder Verlust eines Unternehmens. **
Was ist neutraler Aufwand und Ertrag?
Neutraler Aufwand und Ertrag sind Buchungskonten in der Bilanz, die keine direkten Auswirkungen auf den Gewinn oder Verlust eines Unternehmens haben. Sie dienen dazu, bestimmte Transaktionen oder Ereignisse zu erfassen, die nicht direkt mit dem operativen Geschäft zusammenhängen. Beispiele für neutralen Aufwand sind Zinserträge oder -aufwendungen, während neutraler Ertrag beispielsweise aus Währungsumrechnungsgewinnen oder -verlusten resultieren kann. Diese Konten helfen dabei, die finanzielle Situation eines Unternehmens genauer darzustellen und bestimmte Vorgänge transparent zu machen. **
Top-Angebote
Produkte zum Begriff Kunzer-Schnellstartsystem-ASPA-12:
-
Kunzer Schnellstartsystem ASPA 12/800 AC/DC ASPA 12/800 Starthilfestrom (12 V)=800AEin immer wiederkehrendes Problem beim Einsatz von Akku-Startgeräten ist deren Verfügbarkeit mit einer 100%igen Ladung. Die Geräte wurden entweder nicht regelmäßig, oder nicht gleich nach einem erfolgten Einsatz, nachgeladen. Im Bedarfsfall steht dann keine oder nur eine unvollständige Leistung zur Verfügung. Manche Geräte müssen gar erst gesucht werden, da sie nach erfolgreichem Einsatz einfach irgendwo abgestellt wurden. Mit der PROPULSTATION ist der Akku-Start immer zu 100% geladen und er hat in Werkstatt oder Servicefahrzeug immer einen klar definierten Aufbewahrungsort. Die Lebenserwartung der intern verbauten AGM Batterien wird verlängert, die Zugriffszeiten werden verkürzt. Die Wirtschaftlichkeit der Geräte wird gesteigert. Die PROPULSTATION ist in 2 verschiedenen Versionen erhältlich: Version 1 Werkstattausführung (ASPA): Die AC/DC (230/12 V) Ladestation wird mit einem automatischen 230 V Ladegerät geliefert. Die Ladestation kann an der Wand oder auf/an der Werkbank befestigt werden Version 2 Fahrzeugausführung (ASPD): Die DC/DC (12/12 V) Ladestation wird mit der Lichtmaschine verbunden und ist mit einer Antirücklaufdiode versehen. Eine Entladung der Fahrzeugbatterie durch den Akku-Start wird dadurch verhindert. Der Akku-Starter wird dann von der Fahrzeug eigenen Lichtmaschine geladen und ist damit immer zwischen zwei Einsätzen vollständig geladen und einsatzbereit.649,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
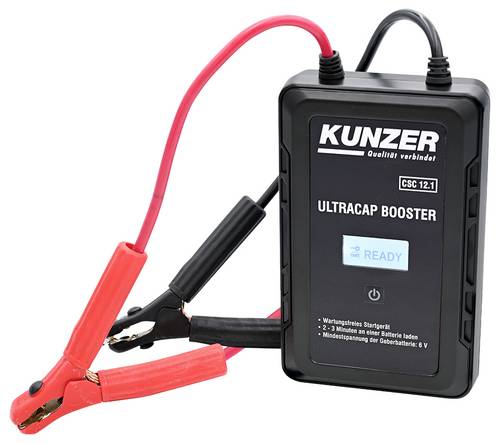
Kunzer Kfz-Ladegerät, Schnellstartsystem CSC 12.1 Starthilfestrom (12 V)=800AMikroprozessorgesteuerte Ultra-Kondensatoren laden sich sofort aus der Restenergie der schwachen Batterie auf. Die Ultrakondensatoren speichern die Energie und das Fahrzeug kann sofort gestartet werden. Geeignet für Benzin- und Dieselfahrzeuge. In Sekundenschnelle einsatzbereit. Modernste Ultrakondensatortechnik. Keine Akku-Wartung mehr. Volle Leistung auch bei tiefsten Temperaturen. Platzsparend, leicht und wartungsfrei.265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunzer Starthilfegerät ASPA 12/1200, 12 V, 3.100 A Spitzenstrom, mit LadestationProfi-Starthilfegerät für Benzin- und Dieselmotoren in Pkw und Transportern Starthilfe: 3.100 A Spitzenstrom, 1.200 A Dauerstrom 230 V-Ladestation garantiert stets ein geladenes Gerät und einen festen Lagerort LED-Leuchte in der Minus-Zange integriert Befestigung an Wand oder Werkbank möglich Spannungsversorgung: 230 V Maße (B × H × T): 45 × 39 × 13 cm, Gewicht: 15,6 kg Vor Gebrauch Bedienungsanleitung lesen. Berührung der roten und schwarzen Klemme vermeiden. Gerät nicht tiefenentladen. Merkmale: geeignet für: Auto, Benzin, Boot, Diesel, Motorrad Ausgangsspannung: 12 V Spitzenstrom: 3100 A weitere Produktinformationen: Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!1130,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunzer Starthilfegerät ASPA 12/800, 12 V, 2.370 A Spitzenstrom, mit LadestationProfi-Starthilfegerät für Benzin- und Dieselmotoren in Pkw und Transportern Starthilfe: 2.370 A Spitzenstrom, 800 A Dauerstrom 230 V-Ladestation hält das Gerät stets geladen und bietet einen festen Lagerort LED-Leuchte in der Minus-Zange integriert Befestigung möglich an Wand oder Werkbank Spannungsversorgung: 230 V Maße (B × H × T): 45 × 39 × 13 cm, Gewicht: 12,3 kg Vor Gebrauch Bedienungsanleitung lesen. Berührung der roten und schwarzen Klemme vermeiden. Gerät nicht tiefenentladen. Merkmale: geeignet für: Auto, Benzin, Boot, Diesel, Motorrad Ausgangsspannung: 12 V Spitzenstrom: 2370 A weitere Produktinformationen: Lieferung direkt ab Werk!617,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
-
Wie kann die Amortisation einer Investition berechnet werden? Welche Faktoren beeinflussen die Geschwindigkeit der Amortisation?
Die Amortisation einer Investition kann berechnet werden, indem man die anfänglichen Investitionskosten durch den jährlichen Gewinn teilt. Faktoren, die die Geschwindigkeit der Amortisation beeinflussen, sind unter anderem die Höhe der Investitionskosten, die Höhe des Gewinns, die Dauer der Investition und externe Einflüsse wie Marktentwicklungen. Eine höhere Rentabilität und ein schnellerer Rückfluss des investierten Kapitals können die Amortisation beschleunigen. **
-
Was ist die Bedeutung von Amortisation und wie kann sie zur Berechnung der Rentabilität einer Investition eingesetzt werden?
Amortisation ist die schrittweise Tilgung einer Schuld oder Investition über einen bestimmten Zeitraum. Sie kann zur Berechnung der Rentabilität einer Investition verwendet werden, indem man die Amortisationszeit mit den erwarteten Einnahmen vergleicht. Eine schnellere Amortisation deutet auf eine höhere Rentabilität hin. **
Ähnliche Suchbegriffe für Kunzer-Schnellstartsystem-ASPA-12
-
Burchert, Heiko: Investition und FinanzierungInvestition und Finanzierung , Klausuren, Aufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20240604, Titel der Reihe: Lehr- und Handbücher der Wirtschaftswissenschaft##, Autoren: Burchert, Heiko~Schneider, Jürgen, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 223, Abbildungen: 33 b/w illustrations, 61 b/w tbl., Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Fachschema: Finanzierung~Investition - Investor - Direktinvestition~Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 226, Breite: 153, Höhe: 15, Gewicht: 358, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Amely, Tobias: Investition und Finanzierung für DummiesInvestition und Finanzierung für Dummies , Investition und Finanzierung sind wichtige Themen in der Unternehmenspraxis und im Studium der Betriebswirtschaftslehre. Damit Sie damit punkten können, führt dieses Buch Sie anhand anschaulicher Beispiele in die Grundlagen des Themas ein und zeigt die Ziele finanzwirtschaftlichen Handelns auf. Tobias Amely und Christine Immenkötter zeigen Ihnen die Grundzüge der Finanzwirtschaft und stellen Ihnen die wichtigsten Instrumente sowohl der Außen- und Innenfinanzierung als auch des Finanzmanagements vor. Lernen Sie die statische und dynamische Investitionsrechnung kennen und erfahren Sie, was man über Investitionen in Wertpapiere wissen muss. So liefert Ihnen dieses Buch im bewährten ... ???für Dummies-Stil? einen guten und leicht verständlichen Überblick über alle wichtigen Themen der Investition und Finanzierung. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 20230809, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Amely, Tobias~Immenkötter, Christine, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 453, Themenüberschrift: BUSINESS & ECONOMICS / Corporate Finance / General, Keyword: Betriebswirtschaft; Betriebswirtschaft u. Operationsforschung; BWL; Cash Flow; Corporate Finance; Finanzanalyse; Finanzmathematik; Finanzwirtschaft; Investitionsrechnung; Rechnungswesen; Volks- u. Betriebswirtschaftslehre; Volkswirtschaftslehre; Wirtschaft u. Management, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 235, Breite: 175, Höhe: 27, Gewicht: 820, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4847776 A21273090,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunzer Schnellstartsystem ASPA 12/1200 AC/DC ASPA 12/1200 Starthilfestrom (12 V)=1200AEin immer wiederkehrendes Problem beim Einsatz von Akku-Startgeräten ist deren Verfügbarkeit mit einer 100%igen Ladung. Die Geräte wurden entweder nicht regelmäßig, oder nicht gleich nach einem erfolgten Einsatz, nachgeladen. Im Bedarfsfall steht dann keine oder nur eine unvollständige Leistung zur Verfügung. Manche Geräte müssen gar erst gesucht werden, da sie nach erfolgreichem Einsatz einfach irgendwo abgestellt wurden. Mit der PROPULSTATION ist der Akku-Start immer zu 100% geladen und er hat in Werkstatt oder Servicefahrzeug immer einen klar definierten Aufbewahrungsort. Die Lebenserwartung der intern verbauten AGM Batterien wird verlängert, die Zugriffszeiten werden verkürzt. Die Wirtschaftlichkeit der Geräte wird gesteigert. Die PROPULSTATION ist in 2 verschiedenen Versionen erhältlich: Version 1 Werkstattausführung (ASPA): Die AC/DC (230/12 V) Ladestation wird mit einem automatischen 230 V Ladegerät geliefert. Die Ladestation kann an der Wand oder auf/an der Werkbank befestigt werden Version 2 Fahrzeugausführung (ASPD): Die DC/DC (12/12 V) Ladestation wird mit der Lichtmaschine verbunden und ist mit einer Antirücklaufdiode versehen. Eine Entladung der Fahrzeugbatterie durch den Akku-Start wird dadurch verhindert. Der Akku-Starter wird dann von der Fahrzeug eigenen Lichtmaschine geladen und ist damit immer zwischen zwei Einsätzen vollständig geladen und einsatzbereit.1120,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen ihre Finanzierung optimieren, um ihre Liquidität und Rentabilität zu verbessern?
Unternehmen können ihre Finanzierung optimieren, indem sie ihre Kosten senken, ihre Umsätze steigern und effizienter mit ihrem Kapital umgehen. Dies kann durch die Verbesserung des Working Capital Managements, die Nutzung von günstigen Krediten und die Diversifizierung der Finanzierungsquellen erreicht werden. Eine regelmäßige Überprüfung und Anpassung der Finanzierungsstrategie ist entscheidend, um die Liquidität und Rentabilität langfristig zu verbessern. **
-
Was ist ein Ertrag und Aufwand?
Ein Ertrag ist der finanzielle Nutzen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Erträge erhöhen das Eigenkapital und verbessern die finanzielle Situation des Unternehmens. Auf der anderen Seite sind Aufwände die Kosten, die ein Unternehmen für die Herstellung und den Verkauf von Waren oder Dienstleistungen aufwenden muss. Aufwände mindern den Gewinn und das Eigenkapital des Unternehmens. Zusammen bilden Erträge und Aufwände die Grundlage für die Gewinnermittlung und die Erstellung der Gewinn- und Verlustrechnung eines Unternehmens. **
-
Was ist ein Aufwand und Ertrag?
Ein Aufwand ist eine Ausgabe oder Kosten, die ein Unternehmen tätigt, um Einnahmen zu generieren oder seine Geschäftstätigkeit aufrechtzuerhalten. Dies können beispielsweise Lohnkosten, Mietkosten, Materialkosten oder Werbekosten sein. Auf der anderen Seite stehen die Erträge, die die Einnahmen oder Einnahmen eines Unternehmens darstellen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden. Erträge können auch aus Zinseinnahmen, Dividenden oder anderen Einkommensquellen stammen. Die Differenz zwischen Aufwand und Ertrag bestimmt letztendlich den Gewinn oder Verlust eines Unternehmens. **
-
Was ist neutraler Aufwand und Ertrag?
Neutraler Aufwand und Ertrag sind Buchungskonten in der Bilanz, die keine direkten Auswirkungen auf den Gewinn oder Verlust eines Unternehmens haben. Sie dienen dazu, bestimmte Transaktionen oder Ereignisse zu erfassen, die nicht direkt mit dem operativen Geschäft zusammenhängen. Beispiele für neutralen Aufwand sind Zinserträge oder -aufwendungen, während neutraler Ertrag beispielsweise aus Währungsumrechnungsgewinnen oder -verlusten resultieren kann. Diese Konten helfen dabei, die finanzielle Situation eines Unternehmens genauer darzustellen und bestimmte Vorgänge transparent zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.